建設業許可で必要な資格者(営業所技術者・特定営業所技術者)について、なれる国家資格、2024年改正のポイント、資格がない場合の対応まで、東京の行政書士がわかりやすく解説します。

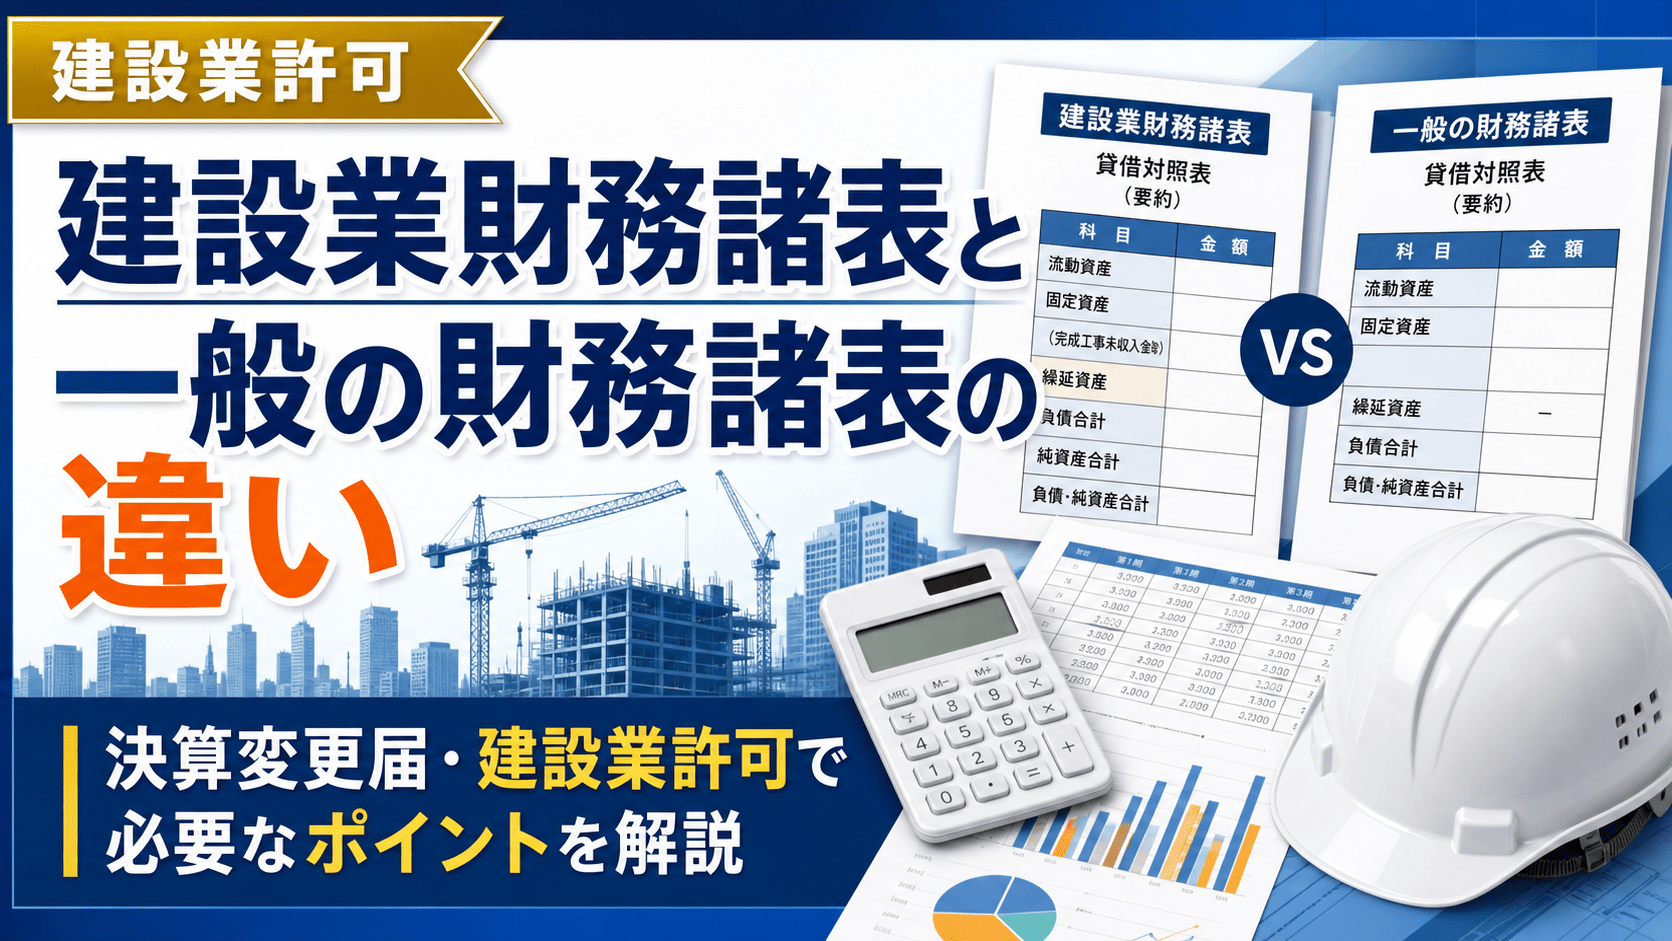
建設業財務諸表とは、建設業法に基づいて許可行政庁に提出する、法定様式の財務書類です。「建設業許可用の決算書」と呼ばれることもあります。
場面 |
提出する財務諸表 |
根拠 |
|---|---|---|
新規許可申請・許可換え新規・般特新規・業種追加 |
直前1年の各事業年度分 |
建設業法第6条第1項第6号 施行規則第4条第1項第8号・第9号 |
毎年の決算変更届(東京都では「決算報告書」) |
当該事業年度分 |
建設業法第11条第2項 施行規則第10条第1項第1号・第2号 |
更新申請 |
(過去の決算変更届が全期提出済みであることが前提) |
建設業法第3条第3項 |
経営事項審査 |
審査基準日の直前の事業年度分(消費税抜きに統一) |
建設業法第27条の23 |
第十一条 2 許可に係る建設業者は、毎事業年度終了の時における第六条第一項第一号及び第二号に掲げる書類その他国土交通省令で定める書類を、毎事業年度経過後四月以内に、国土交通大臣又は都道府県知事に提出しなければならない。
3月決算なら7月末、9月決算なら翌年1月末が期限です。「決算が確定してから」ではなく「事業年度が終わってから4か月」である点に注意してください。法人税の申告期限を延長している会社でも、この4か月は延びません。
様式番号 |
書類名 |
法人 |
個人 |
|---|---|---|---|
様式第15号 |
貸借対照表 |
◎ |
― |
様式第16号 |
損益計算書・完成工事原価報告書 |
◎ |
― |
様式第17号 |
株主資本等変動計算書 |
◎ |
― |
様式第17号の2 |
注記表 |
◎ |
― |
様式第17号の3 |
附属明細表 |
△(下記の会社のみ) |
― |
様式第18号 |
貸借対照表(個人用) |
― |
◎ |
様式第19号 |
損益計算書(個人用) |
― |
◎ |
東京都の手引(令和7年度)P37「財務諸表の作成上の注意事項」には、こう書かれています。
必ず、建設業法で定める様式で作成すること(株主総会、税務申告等に提出した決算報告書は不可)。
勘定科目の分類については、「建設業法施行規則別記第15号及び第16号の国土交通大臣の定める勘定科目の分類を定める件」(昭和57年建設省告示第1660号)を参考にしてください。
つまり、科目の読み替えは「だいたいこんな感じ」ではなく、告示に定義が書かれている作業だということです。この記事の対応表は、すべてこの告示の定義に基づいています。
決算変更届を出さないことは、建設業法第11条第2項違反です。罰則は次のとおりです。
第五十条 次の各号のいずれかに該当するときは、その違反行為をした者は、六月以下の拘禁刑又は百万円以下の罰金に処する。
二 第十一条第一項から第四項まで(第十七条において準用する場合を含む。)の規定による書類を提出せず、又は虚偽の記載をしてこれを提出したとき。
ただし、いきなり刑事罰になるケースは実務ではまれです。先に効くのは、更新申請・業種追加申請・般特新規申請・事業承継の認可申請が受け付けられなくなることです。東京都は「必要な届出のない状態では、般・特新規申請、業種追加申請、更新申請又は事前認可申請は受付できません」と明記しています。詳しくは建設業許可の決算変更届とはにまとめています。
まず全体像です。この8項目を押さえておけば、変換作業で迷う場面はほぼなくなります。
| 比較項目 | 一般の決算書 | 建設業財務諸表 |
|---|---|---|
| 1 目的・提出先 | 税務申告、金融機関、株主への報告 | 許可行政庁(東京都知事・国土交通大臣)への提出 |
| 2 様式 | 会計ソフト・税理士事務所ごとに任意 | 建設業法施行規則の別記様式(第15号〜第19号)で固定 |
| 3 売上の区分 | 「売上高」で一本 | 完成工事高と兼業事業売上高に分ける |
| 4 原価の表示 | 売上原価・製造原価報告書 | 完成工事原価報告書(材料費・労務費・外注費・経費の4区分+内書き2つ) |
| 5 貸借対照表の科目 | 売掛金・仕掛品・買掛金・前受金 | 完成工事未収入金・未成工事支出金・工事未払金・未成工事受入金 |
| 6 消費税の扱い | 採用した経理方式(税抜/税込)で統一 | 科目ごとに扱いが違う。完成工事高は税抜方式なら税抜、完成工事未収入金・工事未払金は税抜方式でも税込 |
| 7 表示単位 | 円単位が一般的 | 千円単位(会社法上の大会社は百万円単位も可) |
| 8 その後の影響 | 納税額・融資審査 | 経営事項審査のY点(経営状況分析)に直結 |
一般の決算書は、税務申告と会社内部の経営管理、金融機関への説明のために作られます。読み手は税務署・銀行・株主です。
建設業財務諸表の読み手は許可行政庁です。行政庁は、その建設業者が発注者に迷惑をかけずに工事を完成させられる財産的基礎を持っているか、工事実績と財務数値に矛盾がないかを見ています。つまり「建設業をどれだけやっているか」が数字から読み取れる形になっていることが求められます。だから売上も原価も、建設業とそれ以外に分けさせるわけです。
一般の決算書は、勘定科目の並びも名称も会社ごとに違って構いません。「工事売上」「請負収入」「完工高」。どれでも税務上は問題になりません。
建設業財務諸表は違います。科目名も、並び順も、様式ごと法定です。東京都の様式はExcel・Wordで都市整備局のサイトから配布されており、そこに数字を入れていく形になります。会計ソフトの出力をそのまま印刷して綴じることはできません。
ここが変換作業の出発点です。告示は「兼業事業売上高」を次のように定義しています。
兼業事業売上高 建設業以外の事業(以下「兼業事業」という。)を併せて営む場合における当該事業の売上高
つまり建設工事の請負以外の売上は、すべて兼業事業売上高です。具体的には次のように分かれます。
| 売上の内容 | 区分 | 考え方 |
|---|---|---|
| 建築一式工事・電気工事などの請負 | 完成工事高 | 建設業法別表第一の建設工事に該当する請負 |
| 資材・建材の販売のみ | 兼業事業売上高 | 工事を伴わない物品販売 |
| 不動産の売買・仲介・賃貸 | 兼業事業売上高 | 宅地建物取引業の売上 |
| 設計・測量・調査のみの受託 | 兼業事業売上高 | 工事の請負ではない |
| 建設機械のリース・レンタル | 兼業事業売上高 | 工事の請負ではない |
| 産業廃棄物の収集運搬・処分 | 兼業事業売上高 | 解体工事の請負とは別の役務 |
| ビルメンテナンス・保守点検 | 内容による | 修繕工事に該当する部分は完成工事高 |
| 人材派遣・常用作業員の供給 | 兼業事業売上高 | 請負ではなく役務提供 |
なお東京都では、建設業許可申請書(様式第1号)の「兼業の有無」欄について「財務諸表で兼業売上がある場合は必ず記入」と指示しています。財務諸表だけ直して様式第1号を直し忘れると、そこで矛盾が出ます。
一般の決算書では、売上原価は「期首棚卸+当期仕入-期末棚卸」の形か、製造原価報告書で表示されます。
建設業財務諸表では、法人は完成工事原価報告書(様式第16号)を別に作ります。区分は次の4つ、加えて内書きが2つです。
| 区分 | 告示第1660号の定義 |
|---|---|
| Ⅰ 材料費 | 工事のために直接購入した素材、半製品、製品、材料貯蔵品勘定等から振り替えられた材料費(仮設材料の損耗額等を含む。) |
| Ⅱ 労務費 | 工事に従事した直接雇用の作業員に対する賃金、給料及び手当等。工種・工程別等の工事の完成を約する契約でその大部分が労務費であるものは、労務費に含めて記載することができる。 |
| (うち労務外注費) | 労務費のうち、工種・工程別等の工事の完成を約する契約でその大部分が労務費であるものに基づく支払額 |
| Ⅲ 外注費 | 工種・工程別等の工事について素材、半製品、製品等を作業とともに提供し、これを完成することを約する契約に基づく支払額。ただし、労務費に含めたものを除く。 |
| Ⅳ 経費 | 完成工事について発生し、又は負担すべき材料費、労務費及び外注費以外の費用で、動力用水光熱費、機械等経費、設計費、労務管理費、租税公課、地代家賃、保険料、従業員給料手当、退職金、法定福利費、福利厚生費、事務用品費、通信交通費、交際費、補償費、雑費、出張所等経費配賦額等 |
| (うち人件費) | 経費のうち従業員給料手当、退職金、法定福利費及び福利厚生費 |
ここを機械的に「下請に払ったものは全部外注費」としてしまうと、労務外注費がゼロになります。労務外注費の内書きは経営事項審査でも参照される項目です。実態があるのに空欄のまま提出するのは避けてください。
ここが「読み替え表」でよく紹介される部分です。ただし、単なる名称の言い換えではありません。定義そのものが違う科目があります。
| 一般の決算書 | 建設業財務諸表 | 告示第1660号の定義(要旨) |
|---|---|---|
| 売掛金 | 完成工事未収入金 | 完成工事高に計上した工事に係る請負代金の未収額。税抜方式を採用する場合も消費税額及び地方消費税額を含む |
| 仕掛品・未成業務支出金 | 未成工事支出金 | 完成工事原価に計上していない工事費並びに材料の購入及び外注のための前渡金及び手付金等 |
| 買掛金・工事未払費用 | 工事未払金 | 工事費の未払額(工事原価に算入されるべき材料貯蔵品購入代金等を含む)。税抜方式を採用する場合も消費税額及び地方消費税額を含む |
| 前受金・工事前受金 | 未成工事受入金 | 請負代金の受入高のうち完成工事高に計上していないもの |
| 貯蔵品・原材料 | 材料貯蔵品 | 手持ちの工事用材料及び消耗工具器具等並びに事務用消耗品等のうち未成工事支出金、完成工事原価又は販売費及び一般管理費として処理されなかつたもの |
| 製品保証引当金 | 完成工事補償引当金 | 引渡しを完了した工事に係る契約不適合を理由とした履行の追完の請求、損害賠償の請求、代金の減額の請求又は契約の解除に対する引当金 |
| (該当する一般科目なし) | 工事損失引当金 | 工事原価総額等が工事収益総額を上回る場合の超過額から、他の科目に計上された損益の額を控除した額に対する引当金 |
①未成工事支出金には「前渡金・手付金」も入ります。材料の購入や外注のために先払いした金額は、会計上「前渡金」で処理していても、建設業財務諸表では未成工事支出金に含めます。
②工事未払金には「材料貯蔵品の購入代金」も入ります。工事原価に算入されるべき材料の買掛金は、一般の買掛金ではなく工事未払金です。
この記事でいちばんお伝えしたいのがここです。「税抜で作るのか税込で作るのか」は、財務諸表全体でひとつに決まる話ではありません。
| 科目 | 税抜方式を採用している場合の記載 | 告示第1660号の文言 |
|---|---|---|
| 完成工事高 | 消費税を除く(税抜) | 税抜方式を採用する場合は取引に係る消費税額及び地方消費税額を除く |
| 完成工事未収入金 | 消費税を含む(税込) | 税抜方式を採用する場合も取引に係る消費税額及び地方消費税額を含む |
| 工事未払金 | 消費税を含む(税込) | 税抜方式を採用する場合も取引に係る消費税額及び地方消費税額を含む |
そのうえで、東京都は表紙への表記を次のように指示しています。
免税事業者が「税抜のほうが数字が締まって見えるから」と税抜で作ることはできません。逆に、税込経理を採用している課税事業者が経審のために税抜へ引き直すときは、工事経歴書と直前3年の各事業年度における工事施工金額もそろえて税抜にする必要があります。
建設業財務諸表は千円単位で表示します。東京都の手引はこう補足しています。
端数処理の方法までは指定されていませんが、どれか一つに統一してください。科目ごとに切捨てと四捨五入が混ざると、合計欄が1千円ずれます。この「1千円のずれ」は、窓口で最も多く指摘される形式不備のひとつです。
公共工事の入札に参加するには経営事項審査(経審)が必要です。経審の評点のうち経営状況分析(Y)は、建設業財務諸表の数値だけで機械的に計算されます。使われるのは次の8指標です。
| 分類 | 指標 | 影響する財務諸表の科目 |
|---|---|---|
| 負債抵抗力 | 純支払利息比率 | 支払利息、受取利息及び配当金、売上高 |
| 負債抵抗力 | 負債回転期間 | 流動負債、固定負債、売上高 |
| 収益性・効率性 | 総資本売上総利益率 | 売上総利益、総資本 |
| 収益性・効率性 | 売上高経常利益率 | 経常利益、売上高 |
| 財務健全性 | 自己資本対固定資産比率 | 自己資本、固定資産 |
| 財務健全性 | 自己資本比率 | 自己資本、総資本 |
| 絶対的力量 | 営業キャッシュフロー(絶対額) | 経常利益、減価償却実施額、未成工事受入金、受取手形・完成工事未収入金、工事未払金ほかの増減 |
| 絶対的力量 | 利益剰余金(絶対額) | 利益剰余金 |
ここからが実務です。多くの方は貸借対照表から手をつけようとして止まります。正しい順番は「原価が先、資産は最後」です。完成工事原価を確定させないと、兼業事業売上原価が決まらず、損益計算書が閉じないからです。
作業前に用意するもの
工事台帳がない場合は、まず期末時点で引渡しが済んでいない工事のリストを作ってください。これがないと未成工事支出金と未成工事受入金が確定せず、変換は先に進みません。
税務申告用の損益計算書の売上高を、請求内容ベースで2つに割ります。判定は前掲の表のとおりです。
ここで確定した完成工事高が、以降のすべての基準になります。工事経歴書の「合計」欄は、この完成工事高に計上した全工事の合計と一致させます。
次に、当期に完成・引渡しをした工事に対応する原価だけを集めて、材料費・労務費・外注費・経費の4区分に振り分けます。
| 作業 | やること |
|---|---|
| ①未完成分を外す | 期末時点で引渡しが済んでいない工事にかかった原価は、完成工事原価から外して未成工事支出金へ回す |
| ②4区分に振る | 材料費/労務費(うち労務外注費)/外注費/経費(うち人件費)に分類する |
| ③本社経費を切り分ける | 本社の役員報酬・事務員給与・広告宣伝費・接待交際費などは、原則として販売費及び一般管理費。現場に紐づく従業員給料手当・法定福利費・福利厚生費は経費(うち人件費) |
| ④兼業分を除く | 兼業事業にかかった原価は完成工事原価に入れない。ここで残った額が兼業事業売上原価になる |
完成工事原価 + 兼業事業売上原価 = 税務申告用の損益計算書の売上原価
ステップ1と2の結果を、様式第16号の枠に入れていきます。
販売費及び一般管理費の科目は告示で並びが決まっています。役員報酬、従業員給料手当、退職金、法定福利費、福利厚生費、修繕維持費、事務用品費、通信交通費、動力用水光熱費、調査研究費、広告宣伝費、貸倒引当金繰入額、貸倒損失、交際費、寄付金、地代家賃、減価償却費、開発費償却、租税公課、保険料、雑費。この様式にない科目名(会議費、支払手数料、リース料など)は、内容の近い科目か「雑費」に寄せます。
ここで初めて資産・負債に手をつけます。前掲の対応表にしたがって振り替えます。
| 元の科目 | 振替先 | 注意点 |
|---|---|---|
| 売掛金 | 完成工事未収入金 | 工事以外の売掛金(兼業分)は「その他」の未収入金へ。税抜経理でも消費税込みの額 |
| 仕掛品・未成業務支出金 | 未成工事支出金 | ステップ2で外した未完成工事の原価を必ず一致させる |
| 前渡金・手付金(材料購入・外注のため) | 未成工事支出金 | 告示の定義に明記されている |
| 買掛金 | 工事未払金 | 工事原価に算入される材料貯蔵品の購入代金も含む。税抜経理でも消費税込みの額 |
| 前受金 | 未成工事受入金 | 完成工事高に計上済みの入金は含めない |
| 貯蔵品・原材料 | 材料貯蔵品 | 未成工事支出金・完成工事原価・販管費で処理済みのものは除く |
| 建物・構築物、機械・運搬具、工具器具・備品 | 同名(減価償却累計額を控除形式で表示) | 様式は控除形式。直接控除で残高だけ書く形にしない |
様式第17号(株主資本等変動計算書)は、当期首残高・当期変動額・当期末残高の3段構成です。税務申告用の株主資本等変動計算書があれば、数字はそのまま使えます。
様式第17号の2(注記表)は、次の点に注意してください。
注記表は、該当しない項目であっても削除できません。東京都は「注記表は該当しない項目であっても削除不可」「株式譲渡制限会社の場合で、記入が必要な項目に該当がない場合には『該当なし』と記入すること」としています。空欄のまま出すのではなく、「該当なし」と書いてください。
なお附属明細表(様式第17号の3)は、資本金が1億円を超える株式会社、または貸借対照表の負債合計が200億円以上の株式会社だけが添付します。
ここまでできたら、提出前に必ず次の9つを確かめてください。窓口で指摘される内容のほとんどは、この検算で先に見つかります。
| # | 検算式 | ずれたときに疑うところ |
|---|---|---|
| 1 | 完成工事高 + 兼業事業売上高 = 税務申告書の売上高 | 兼業の切り分け漏れ、消費税の扱いの不一致 |
| 2 | 完成工事原価 + 兼業事業売上原価 = 税務申告書の売上原価 | 未成工事支出金への振替のダブルカウント |
| 3 | 完成工事原価報告書の合計 = 損益計算書の完成工事原価 | 4区分への振り分けの転記ミス |
| 4 | 材料費+労務費+外注費+経費 = 完成工事原価 | 内書き(うち労務外注費・うち人件費)を合計に足してしまっている |
| 5 | 工事経歴書の「合計」 = 損益計算書の完成工事高のうち当該業種分 | 工事経歴書の記入漏れ、業種の割り振り |
| 6 | 直前3年の各事業年度における工事施工金額の当期分 = 完成工事高 | 元請・下請の内訳、公共・民間の内訳の集計ミス |
| 7 | 資産合計 = 負債・純資産合計 | 端数処理が科目ごとにばらついている |
| 8 | 株主資本等変動計算書の当期末残高 = 貸借対照表の純資産の部 | 当期純利益の転記、剰余金の配当の反映漏れ |
| 9 | 財務諸表・工事経歴書・直前3年の工事施工金額の「税込/税抜」が3書類とも同じ | 経審を受ける年だけ税抜にしてしまった、など |
いちばん多い誤りです。資材販売、不動産賃貸、産廃処分、機械リース、人材派遣。これらは建設工事の請負ではないので兼業事業売上高です。全額を完成工事高に入れると、工事経歴書との整合が取れなくなります。
期末時点で引渡しが済んでいない工事の原価は、未成工事支出金として資産に残します。ここを漏らすと完成工事原価が過大になり、完成工事総利益が実態より小さく出ます。経審のY点(総資本売上総利益率)にも効きます。
着手金・中間金として受け取った金額のうち、まだ完成工事高に計上していないものは未成工事受入金(流動負債)です。これを売上に立ててしまうと、完成工事高が過大になり、工事経歴書と合わなくなります。
会計ソフトが税抜経理なら、売掛金残高は税抜で出てきます。しかし完成工事未収入金は税抜方式でも消費税込みです。工事未払金も同様です。ここは告示の定義を確認してください。
前述のとおり「(うち労務外注費)」「(うち人件費)」は内書きです。
手間請け・常傭で人工を入れているのに、支払額を全部「外注費」に入れてしまうケースです。実態として大部分が労務費である契約に基づく支払額は、労務費に含めたうえで「うち労務外注費」に内書きします。
様式第15号の有形固定資産は、取得価額と減価償却累計額を並べる控除形式です。帳簿価額だけを書くと、様式の形が崩れます。
該当がなくても項目は残し、「該当なし」と記入します。項目ごと削除した注記表は受け付けられません。
切捨て・四捨五入・切上げのどれでも構いませんが、1つに統一します。混在すると合計が合いません。
建設業財務諸表は税務申告用の決算書を組み替えたものなので、科目名や区分が変わります。ただし売上高の合計、売上原価の合計、当期純利益、純資産合計といった「合計値」は一致するのが原則です。ここが一致していないなら、どこかで振替を誤っています。「組み替えたから違って当然」ではありません。
財務諸表そのものは全国共通の法定様式ですが、綴じ方・添付書類・訂正の作法は行政庁ごとに運用が違います。東京都知事許可の場合を整理します。
| とじ順 | 様式番号 | 書類 | 法人 | 個人 |
|---|---|---|---|---|
| 1 | 別紙8 | 変更届出書(決算報告用) | ◎ | ◎ |
| 2 | 様式第2号 | 工事経歴書 | ◎ | ◎ |
| 3 | 様式第3号 | 直前3年の各事業年度における工事施工金額 | ◎ | ◎ |
| 4 | 様式第15号〜第17号の3 | 財務諸表(法人用) | ◎ | ― |
| 5 | 様式第18号〜第19号 | 財務諸表(個人用) | ― | ◎ |
| 6 | 任意様式 | 事業報告書(特例有限会社を除く株式会社のみ) | △ | ― |
| 7 | 様式第4号 | 使用人数(既提出の内容から変更がある場合のみ) | △ | △ |
| 8 | ― | 定款または変更の議事録(既提出の内容から変更がある場合のみ) | △ | ― |
| 9 | 様式第7号の3 | 健康保険等の加入状況(人数に変更がある場合のみ) | △ | △ |
| 別とじ1 | ― | 別とじ表紙 | ◎ | ◎ |
| 別とじ2 | ― | 事業税の納税証明書 | ◎ | ◎ |
| 論点 | 東京都の取扱い |
|---|---|
| 提出期限 | 事業年度終了後4か月以内(建設業法第11条第2項) |
| 複数年度まとめ | 不可。「提出が遅れた決算変更届を複数年度分をまとめて、1冊にとじ込んで提出することはできません」。未提出が3期分あるなら、3冊に分けて作ります |
| 提出後の訂正 | すでに提出した変更届を書き換えることはできません。「変更届出書(別紙8)の訂正について」を1期ごとに作成して提出します。財務諸表は、訂正するページをコピーしたうえで見え消しで数値を記入します |
| 新規申請等で出した財務諸表 | 新規・許可換え新規・般特新規・業種追加申請で提出した工事経歴書、直前3年の各事業年度における工事施工金額、財務諸表はこの方法では訂正できません |
| 事業税の納税証明書 | 法人は法人事業税の納税(課税)証明書。個人は個人事業税の納税(課税)証明書、事業税が非課税なら申告所得税の納税証明書(その2/摘要欄に「事業所得金額」の記載があるもの)。都税事務所と税務署とで年度表記が違う点に注意(例:令和6年度の決算変更届なら、都税事務所は「令和7年度」、税務署は「令和6年分」) |
設立したばかりで決算期が未到来のときは、通常の財務諸表に代えて「開始貸借対照表」を作成します。ただし特定建設業の許可を申請する場合は、開始貸借対照表ではなく設立日時点の財務諸表を作成します。個人事業主で開業したばかり・決算期未到来の場合は作成不要で、証明日が1か月以内の預金残高証明書または融資証明書で財産的基礎を確認します。
電子申請(JCIP)で提出する場合も、作成する財務諸表の中身は同じです。手続の流れは建設業許可の電子申請(JCIP)にまとめています。
「工事進行基準が廃止されたと聞いたが、建設業財務諸表はどう書けばいいのか」という質問をよく受けます。整理します。
まず建設業財務諸表の様式そのものは、3つの収益計上方法すべてに対応しています。告示の「完成工事高」の定義を見てください。
完成工事高 工事進行基準により収益に計上する場合における期中出来高相当額及び工事完成基準により収益に計上する場合における最終総請負高(請負高の全部又は一部が確定しないものについては、見積計上による請負高。)又は会社が顧客との契約の義務の履行の状況に応じて当該契約から生ずる収益を認識する場合における工事契約に係る収益。ただし、税抜方式を採用する場合は取引に係る消費税額及び地方消費税額を除く。
「会社が顧客との契約の義務の履行の状況に応じて当該契約から生ずる収益を認識する場合」というのが、収益認識会計基準を適用している会社を指します。令和4年4月11日の告示改正で、この文言が加わりました。
| 会社の区分 | 収益認識会計基準 | 建設業財務諸表での書き方 |
|---|---|---|
| 上場会社、会社法上の大会社、会計監査人設置会社 | 強制適用 | 一定の期間にわたり充足される履行義務として認識した収益を完成工事高に計上 |
| 中小企業(上記以外) | 強制適用ではない | 従来どおり工事完成基準で計上して差し支えない |
なお、収益認識基準または工事進行基準を採用している会社は、工事経歴書の「請負代金の額」欄にその完成工事高を括弧書で付記し、経営規模等評価を受ける場合は完成工事だけでなく未成工事も記載対象になります。ここは経審を受ける会社では毎年出てくる論点です。
結論から言うと、税理士と行政書士の共同作業になるのが自然です。役割は次のように分かれます。
| 担当 | 役割 |
|---|---|
| 税理士 | 税務申告用の決算書の作成。工事別の原価集計、未成工事支出金・未成工事受入金の期末残高の把握 |
| 行政書士 | 決算書から建設業法上の様式への組替え、工事経歴書・直前3年の工事施工金額との整合、決算変更届としての提出 |
| 建設会社(経理) | 期末時点の完成/未完成の工事一覧の作成。ここが出発点なので、社内でしか作れません |
逆に言えば、会社の側で用意しておくべきなのは「工事台帳」だけです。工事ごとに、契約金額・入金額・原価(材料費/労務費/外注費/経費)・引渡日が分かる形になっていれば、変換作業は一気に楽になります。決算変更届のたびに毎年苦労している会社は、たいてい工事台帳の粒度が足りていません。
できません。東京都の手引は「必ず、建設業法で定める様式で作成すること(株主総会、税務申告等に提出した決算報告書は不可)」と明記しています。税務申告用の決算書は変換のもとにする資料であって、提出物そのものではありません。
科目の区分や名称は変わりますが、売上高の合計、売上原価の合計、当期純利益、純資産合計といった合計値は一致するのが原則です。一致しない場合は、どこかで振替を誤っています。「組み替えたから違って当然」ではありません。
兼業事業がまったくない会社であれば同額になります。資材販売、不動産賃貸、産業廃棄物処理、機械リース、人材派遣などの売上がある場合は、それらを兼業事業売上高に分けるため、完成工事高は売上高より小さくなります。
税抜方式を採用している場合でも、消費税額および地方消費税額を含めた額(税込)で記載します。昭和57年建設省告示第1660号の「完成工事未収入金」の定義に「税抜方式を採用する場合も取引に係る消費税額及び地方消費税額を含む」と明記されています。工事未払金も同じ扱いです。一方、完成工事高は税抜方式なら消費税を除いて記載します。
足しません。どちらも内書きです。労務外注費は労務費の内数、人件費は経費の内数として表示します。完成工事原価は「材料費+労務費+外注費+経費」で計算します。
自社で直接雇用している作業員への賃金・給料・手当は労務費です。外部への支払のうち、工種・工程別等の工事の完成を約する契約でその大部分が労務費であるもの(手間請け・常傭)は労務費に含めることができ、その額を「うち労務外注費」に内書きします。素材・半製品・製品等を作業とともに提供して完成を約する契約に基づく支払は外注費です。
いいえ。「資本金が1億円を超える」または「貸借対照表の負債合計が200億円以上」の株式会社だけが様式第17号の3を添付します。中小の建設会社では通常は不要です。
削除できません。東京都は「注記表は該当しない項目であっても削除不可」としており、株式譲渡制限会社で記入が必要な項目に該当がない場合は「該当なし」と記入するよう求めています。
あります。損益にかかわらず、許可業者は毎事業年度終了後4か月以内に決算変更届を提出しなければなりません(建設業法第11条第2項)。赤字であることが直ちに許可の取消し事由になるわけではありませんが、新規・般特新規・業種追加の申請時には財産的基礎の要件を別途確認されます。
必要です。工事実績がない年度でも許可業者である以上、決算変更届の提出義務があります。工事経歴書と直前3年の各事業年度における工事施工金額は、実績がない旨を記載して提出します。
出せません。東京都は「提出が遅れた決算変更届を複数年度分をまとめて、1冊にとじ込んで提出することはできません」としています。事業年度ごとに1冊ずつ作成します。なお、決算期の途中で業種追加等をしている場合は、追加した業種の工事経歴書と直前3年の工事施工金額の記載も忘れないでください。
すでに提出した変更届を書き換えることはできません。東京都では「変更届出書(別紙8)の訂正について」を1期ごとに作成し、訂正しようとする財務諸表のページをコピーしたうえで、訂正する数値を見え消しで記入して提出します。ただし、新規・許可換え新規・般特新規・業種追加申請で提出した工事経歴書、直前3年の各事業年度における工事施工金額、財務諸表については、この方法での訂正はできません。
あります。第一に、不正確な財務諸表の提出は建設業法第11条第2項違反となり得ます。第二に、経審は将来受ける可能性があります。経営状況分析(Y)は過去の財務諸表の数値をそのまま使うため、経審を受けようと思った年に過去の決算変更届の誤りが表面化するケースは実際にあります。
建設業財務諸表の様式は、工事進行基準・工事完成基準・収益認識会計基準のいずれにも対応しています。収益認識会計基準が強制適用されるのは上場会社・会社法上の大会社・会計監査人設置会社などで、中小企業が従来どおり工事完成基準で計上していても差し支えありません。採用している基準は注記表の「重要な会計方針(4) 収益及び費用の計上基準」に記載します。
制度は改正されます。本記事は2026年8月31日時点の内容です。申請前には、必ず東京都都市整備局が公開する最新の手引と様式をご確認ください。当サイトの情報源の扱いと訂正の方針は一次資料・訂正方針に、執筆・監修体制は執筆・監修・更新方針に記載しています。
決算変更届そのものの手続は建設業許可の決算変更届とは、期限のある届出全般は建設業許可の変更届出書、更新申請との関係は建設業許可の更新申請にまとめています。東京都の許可全体の流れは東京の建設業許可をご覧ください。
「税理士の決算書はあるが、建設業の様式に直せない」「未成工事支出金の出し方が分からない」「何年分もためてしまった」。どの段階からでもご相談いただけます。東京都・関東圏を中心に建設業許可申請と決算変更届を支援してきた当事務所が、工事台帳の作り方から経審を見据えた組替えまでご案内します。
03-6783-6727(平日 9:00〜18:00)
お問い合わせフォームはこちら
.png)
.png)
.png)
.png)